Retención en la fuente para empresas: tabla 2026 y cómo calcularla
Tabla de retención en la fuente 2026 para el que paga: bases en pesos con la UVT de…
Leer artículo →11 de October de 2026
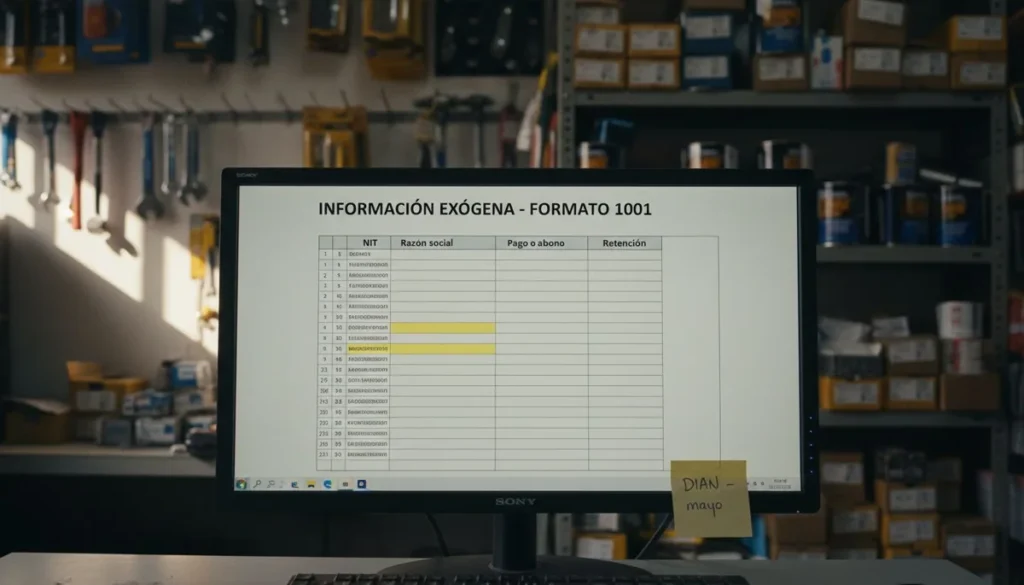
La información exógena es el reporte anual en el que le cuentas a la DIAN a quién le pagaste, de quién recibiste plata, qué te retuvieron y qué te deben. Si tu empresa pasó de 2.400 UVT de ingresos o practicó retención en la fuente, estás obligado. Se presenta entre abril y junio, según los dígitos de tu NIT.
Muchos dueños de pyme se enteran de que existe cuando el contador les pide, en marzo, «el auxiliar de terceros del año». Y casi siempre lo descubren con un problema encima: un proveedor sin NIT, una factura registrada a nombre de otro, un préstamo de un socio que nadie anotó. Esta guía te sirve para llegar a esa conversación con las cuentas claras.
La información exógena es un cruce. La DIAN te pide a ti lo que les pagaste a otros y les pide a ellos lo que te pagaron a ti. Luego compara los dos lados contra tus declaraciones de renta e IVA y contra la factura electrónica. Si tu cliente reportó que te pagó $80 millones y tú declaraste $50 millones, esa diferencia sale sola, sin que nadie tenga que auditarte a mano.
La base legal está en el artículo 631 del Estatuto Tributario, que faculta a la DIAN para pedir la lista de beneficiarios de pagos, retenciones, ingresos, deudas y saldos. El detalle de qué se reporta, en qué formato y cuándo vive en la Resolución Única 000227 de 2025 de la DIAN, que en su título 3 compila las reglas de exógena «por el año gravable 2024 y siguientes». Si ya montaste la facturación electrónica de tu negocio, buena parte de estos datos ya está en tu sistema; el trabajo es depurarla.
El artículo 1.3.1.1 de esa resolución enumera los obligados. Para una pyme, los que importan son tres:
Ese tercer punto es el que sorprende. Una empresa pequeña que retuvo a un contratista que le pasó cuenta de cobro ya quedó adentro, aunque esté lejos del tope de ingresos.
| Tope | Año gravable 2025 (UVT $49.799) | Año gravable 2026 (UVT $52.374) |
|---|---|---|
| Persona jurídica: 2.400 UVT de ingresos brutos | $119.517.600 | $125.697.600 |
| Persona natural: 11.800 UVT de ingresos brutos | $587.628.200 | $618.013.200 |
| Formato 1001: valor mínimo por beneficiario (3 UVT) | $149.397 | $157.122 |
| Formatos 1008 y 1009: saldo mínimo por tercero (12 UVT) | $597.588 | $628.488 |
| Tope de la sanción del art. 651 (7.500 UVT) | $373.492.500 | $392.805.000 |
Los valores en pesos son cálculo propio (número de UVT de la norma por el valor de la UVT). Los topes de ingresos y de reporte se miden con la UVT del año que reportas; la sanción, con la del año en que se impone.
La resolución no fija fechas de calendario sino días hábiles, y por eso la regla sirve de un año para otro. Los grandes contribuyentes van por el último dígito del NIT, desde el decimoséptimo día hábil de abril (dígito 1) hasta el octavo día hábil de mayo (dígito 0). Las personas jurídicas y naturales van por los dos últimos dígitos: del noveno día hábil de mayo (01 a 05) al noveno día hábil de junio (96 a 00).
Llevado al calendario, el reporte del año gravable 2025 para personas jurídicas y naturales corrió del 14 de mayo al 12 de junio de 2026. El del año gravable 2026 se presenta en 2027 con la misma regla, salvo que la DIAN la modifique. Ojo: ese tipo de ajustes sí pasa. En julio de 2026, la Resolución 000021 abrió plazos extraordinarios hasta el 31 de agosto, pero solo para formatos especiales (2820, 2839, 2840 y otros), no para los de una pyme común.
El error que más plata cuesta no es presentar tarde. Es presentar a tiempo con un tercero mal identificado: el cruce falla igual y la sanción por información errónea (0,7 %) llega sobre un valor que sí declaraste.
La resolución trae decenas de formatos, pero la mayoría son para bancos, notarías o alcaldías. Estos son los que le tocan a una empresa común:
Si le pagaste a independientes sin factura, ese pago tiene que estar soportado con documento soporte, y el mismo dato aparece después en el 1001. Por eso conviene revisarlos juntos.
La otra cara del cruce también sirve. Todo lo que bancos, clientes y empleadores reportaron con tu NIT o tu cédula lo puedes descargar, y es lo primero que conviene mirar antes de la declaración de renta:
Ese archivo es orientativo: no reemplaza tus extractos ni tus certificados, pero te muestra exactamente lo que la DIAN ya sabe de ti.
El artículo 651 del Estatuto Tributario, en el texto que dejó la Ley 2277 de 2022, fija una multa que no puede pasar de 7.500 UVT y que se calcula así: 1 % de las sumas que no reportaste, 0,7 % de las que reportaste con errores y 0,5 % de las que presentaste tarde. Cuando no hay forma de calcular la base, son 0,5 UVT por cada dato que falta o está mal.
La puerta de salida existe. Si corriges por tu cuenta antes de que la DIAN te envíe pliego de cargos, pagas solo el 10 % de esa sanción. Y las correcciones que haces antes de que venza tu plazo no tienen sanción. Con un ejemplo: si se te quedaron por fuera $40 millones en pagos a proveedores, la multa sería de $400.000; corregida a tiempo por tu cuenta, de $40.000.
Te ayudamos a dejar la facturación, los documentos soporte y la base de clientes y proveedores limpias desde el sistema, para que la exógena salga de ahí y no de un Excel armado en mayo.
No es un problema raro: el 87,5 % de los micronegocios colombianos sigue en un nivel incipiente o básico de madurez digital, y en esos negocios la base de terceros suele vivir en cuadernos y chats.
Depende de sus ingresos y de si practicó retenciones. Si en su primer año no pasó de 2.400 UVT de ingresos brutos y no retuvo a nadie, no está obligada. Si retuvo en la fuente aunque sea a un solo contratista, sí.
En 2027. Con la regla vigente, los grandes contribuyentes empiezan a finales de abril y las personas jurídicas y naturales van del noveno día hábil de mayo al noveno día hábil de junio, según los dos últimos dígitos del NIT. Confirma las fechas cuando la DIAN publique el calendario de ese año.
Sí. La exógena se presenta de forma virtual con el instrumento de firma electrónica que expide la DIAN. Sácalo o renuévalo antes de la semana de tu vencimiento, porque es el paso que más se traba.
Sí. Los bancos reportan tus saldos y movimientos, y la DIAN los compara con lo que declaras. Si tus extractos muestran más ingresos que tu declaración, esa diferencia la vas a tener que explicar.
Sí. Si corriges antes del vencimiento de tu plazo, no hay sanción. Después, si lo haces antes de que la DIAN te envíe pliego de cargos, pagas la sanción reducida al 10 %.
La información exógena es el reporte con el que la DIAN cruza lo que dices contra lo que dicen de ti. Si tu empresa supera las 2.400 UVT de ingresos o practicó retención, te toca, y los plazos llegan cada año entre abril y junio. Descarga lo que terceros reportaron sobre ti, depura tus proveedores con su identificación real y corrige antes del pliego de cargos si algo quedó mal. Lo que cuesta es armar en mayo la base de terceros que debiste llevar todo el año.
Cuéntanos tu proyecto y recibe una asesoría sin costo.
Usamos cookies propias y de terceros para mejorar tu experiencia y analizar el tráfico del sitio. Podés aceptarlas o rechazarlas. Más info en nuestra política de cookies.