Retención en la fuente para empresas: tabla 2026 y cómo calcularla
Tabla de retención en la fuente 2026 para el que paga: bases en pesos con la UVT de…
Leer artículo →11 de October de 2026
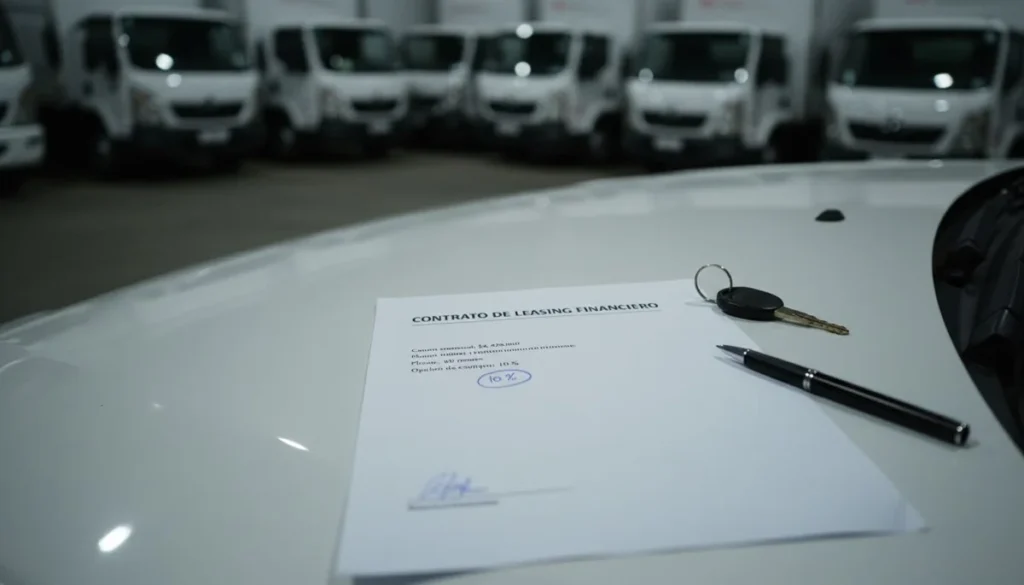
El leasing financiero es un contrato en el que un banco compra el activo que tu empresa necesita (una máquina, un vehículo, una bodega) y te lo entrega para que lo uses a cambio de un canon mensual. Al final del plazo puedes quedarte con él pagando la opción de compra, un valor pactado desde el primer día.
En la práctica es una compra financiada que se viste de arriendo. Eso tiene consecuencias en tu balance, en tus impuestos y en lo que te pide el banco, y por eso vale la pena entenderlo antes de firmar, no después. Si estás comparando opciones para comprar maquinaria o renovar la flota, aquí tienes lo que cambia frente a un crédito, con un ejemplo en pesos.
El leasing financiero tiene tres partes: el banco o la compañía de financiamiento (el arrendador), tu empresa (el locatario) y el proveedor que vende el activo. Tú eliges la máquina y el proveedor, el banco la paga y te la entrega. Mientras dura el contrato, la propiedad es del banco. Davivienda lo describe así en su ficha de leasing de activos productivos: al terminar, el locatario obtiene la propiedad por un porcentaje del valor de adquisición pactado desde el inicio.
Hay un detalle que muchos pasan por alto: en algunos bancos existe una etapa de anticipos. Si la máquina se está fabricando o importando, el banco hace desembolsos parciales al proveedor y tú empiezas a pagar intereses sobre esos anticipos antes de recibirla.
La diferencia de fondo es quién se queda con el activo. En el leasing financiero el contrato está armado para que lo compres al final; en el operativo lo usas un tiempo y lo devuelves. La ley los define así: arrendamiento operativo es todo el que no cumple las características del financiero.
| Punto | Leasing financiero | Leasing operativo (arrendamiento) |
|---|---|---|
| Para qué sirve | Comprar un activo pagándolo en cuotas | Usar un activo sin quedarte con él |
| Final del contrato | Opción de compra pactada desde el inicio | Devuelves el bien o renuevas |
| En tu balance (fiscal) | Reconoces un activo y un pasivo | No reconoces activo ni pasivo |
| Qué deduces en renta | Depreciación del activo + la parte de intereses del canon | El canon completo |
| Mantenimiento y obsolescencia | Corren por tu cuenta | Según contrato; suele incluir servicios |
| Cuándo encaja | Maquinaria, inmuebles, vehículos que vas a usar muchos años | Computadores, flotas que renuevas cada 2 o 3 años |
Si tu duda es cuál elegir, pregúntate esto: ¿en cinco años quiero ser dueño de este activo? Si la respuesta es sí, mira el financiero. Si sabes que lo vas a cambiar por uno nuevo, el operativo suele salir más limpio.
Casi cualquier activo productivo que tenga mercado de reventa. Bancolombia, Davivienda y BBVA coinciden en cuatro grandes grupos:
El de tecnología merece una nota. Muchas pymes están comprando servidores y equipos para proyectos de automatización, y no es una impresión: la adopción de IA en las empresas colombianas pasó del 34 % al 42 % en doce meses. Para equipos de cómputo que se vuelven viejos en tres años, sin embargo, el operativo casi siempre tiene más sentido que el financiero.
Para los contratos firmados desde el 1 de enero de 2017, el artículo 127-1 del Estatuto Tributario, modificado por la Ley 1819 de 2016, pide tratar el leasing financiero como una compra financiada. En concreto, como locatario:
En el leasing operativo, en cambio, el canon completo es gasto deducible. Los contratos anteriores a 2017 conservan el tratamiento que tenían cuando se firmaron. Y el retroarriendo (lease-back), donde le vendes tu activo al banco y se lo arriendas de vuelta, se trata como dos operaciones separadas.
Antes de 2017 se vendía el leasing con el argumento de que «todo el canon es deducible». Para un leasing financiero nuevo ese argumento ya no aplica, y si un asesor te lo repite, pídele que te muestre la norma.
En contabilidad pasa algo parecido. Las empresas del grupo 1 aplican NIIF 16, que lleva casi todos los arrendamientos al balance; las pymes del grupo 2 usan la NIIF para pymes, que mantiene la distinción entre financiero y operativo. Tu contador debe confirmar cuál te toca antes de que firmes.
El costo real es la suma de todos los cánones más la opción de compra, menos lo que valía el activo. Para verlo con números, toma un caso ilustrativo: una máquina de $200.000.000, a 60 meses, con opción de compra del 10 % y una tasa supuesta de 15 % efectivo anual. La tasa es solo para el ejemplo; la tuya depende del estudio de crédito.
| Concepto | Valor (ejemplo) |
|---|---|
| Valor del activo | $200.000.000 |
| Canon mensual (60 meses) | ≈ $4.428.000 |
| Intereses pagados el primer año (deducibles) | ≈ $26.440.000 |
| Depreciación fiscal máxima por año (10 %) | $20.000.000 |
| Opción de compra al final | $20.000.000 |
| Total pagado (cánones + opción) | ≈ $285.680.000 |
| Costo financiero total | ≈ $85.680.000 |
A eso súmale lo que no sale en el canon: el seguro del activo (BBVA dice que puede financiarlo dentro del canon), el estudio de crédito, el IVA, que según el tipo de bien puede ser descontable o no, y los impuestos del bien, como el de vehículos o el predial. Pregunta por escrito quién paga cada uno.
Estos son los datos que cada banco muestra en su página de leasing para empresas, leídos el 3 de octubre de 2026. Ninguno publica tasas: todo queda sujeto a estudio.
| Banco | Plazo publicado | Qué destaca |
|---|---|---|
| Bancolombia | Entre 5 y 15 años | Solo persona jurídica; etapa de anticipos; acompaña líneas de redescuento de Bancóldex, Findeter y Finagro |
| Davivienda | No publica un rango | Leasing directo (proveedor nacional) y de importación; vehículos, maquinaria y equipos, incluido solar fotovoltaico |
| BBVA | Hasta 144 meses según el activo | Hasta el 100 % del valor del activo; abonos extraordinarios; acepta garantía del FNG en operaciones pyme |
Dos cosas se repiten en los tres. Primero, el redescuento: si tu proyecto califica para una línea de Bancóldex, el banco puede fondear tu leasing con esa plata y la tasa suele bajar. Segundo, la garantía: si te falta respaldo, el Fondo Nacional de Garantías puede cubrir parte del riesgo.
El leasing financiero gana cuando el activo es caro y de larga vida, y cuando no tienes la cuota inicial que te pediría un crédito para empresas, porque algunos bancos financian hasta el 100 %. También ayuda que el bien sea del banco: para él es una garantía más fácil de recuperar, y eso a veces abre puertas que un crédito no abre.
El crédito gana cuando quieres ser dueño desde el primer día, cuando el bien es usado o difícil de revender, o cuando no lo quieres atado a un contrato con seguro y condiciones del banco. Y si lo que te falta no es una máquina sino plata para operar, ninguno de los dos es la respuesta: eso es capital de trabajo, y a veces se resuelve mejor vendiendo facturas con factoring.
Una máquina nueva o una flota más grande sirven de poco si no llegan pedidos para aprovecharlas. Te ayudamos a armar la estrategia digital que llene esa capacidad.
Es comprar un activo a cuotas a través de un banco. El banco lo paga, tú lo usas pagando un canon mensual y al final puedes quedarte con él pagando un valor final pactado, la opción de compra.
Depende del banco y de la línea. Bancolombia indica que su leasing financiero empresarial aplica para personas jurídicas, pero los bancos tienen líneas de leasing para personas y negocios. Pregunta por la línea que corresponde a tu caso.
No completo. Para contratos firmados desde 2017, el artículo 127-1 del Estatuto Tributario dice que deduces la parte de intereses del canon, con los límites para intereses, y además deprecias el activo. En el leasing operativo sí se deduce el canon completo.
Devuelves el activo según lo que diga el contrato y haces los ajustes fiscales en el activo y el pasivo que habías reconocido. Revisa antes de firmar si el contrato permite no ejercerla y con qué costo.
Depende del activo. BBVA publica plazos de hasta 144 meses y Bancolombia de 5 a 15 años; para vehículos y equipos suelen ser más cortos que para inmuebles.
El leasing financiero es la forma de comprar un activo caro sin sacar toda la plata de una vez: el banco lo paga, tú lo usas y al final te quedas con él por la opción de compra. Desde 2017 se trata en impuestos como una compra, así que deduces intereses y depreciación, no el canon entero. Compara el total pagado, no solo la cuota, y pregunta por las líneas de redescuento antes de firmar.
Cuéntanos tu proyecto y recibe una asesoría sin costo.
Usamos cookies propias y de terceros para mejorar tu experiencia y analizar el tráfico del sitio. Podés aceptarlas o rechazarlas. Más info en nuestra política de cookies.