QR Bancolombia para negocios: cómo pedirlo, cuánto cobra y cuándo conviene frente al datáfono
QR Bancolombia para negocio: cómo se pide, qué cuesta en el plan básico y en el avanzado, qué…
Leer artículo →24 de September de 2026
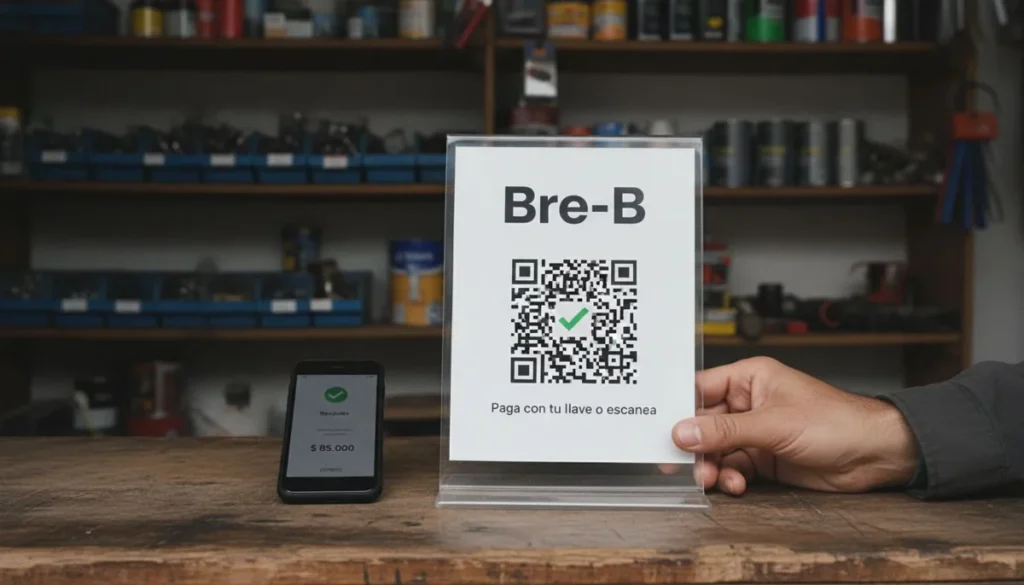
Bre-B es el sistema de pagos inmediatos del Banco de la República: tu cliente te paga desde cualquier banco o billetera y la plata te entra en segundos, a cualquier hora. Para cobrar con Bre-B en tu negocio necesitas una cuenta, una llave registrada en la app de tu entidad y, si atiendes en mostrador, el QR que esa misma app te genera.
Ya no es una novedad que haya que esperar. Según el balance del Banco de la República, en su primer año Bre-B movió 262,5 billones de pesos en más de 1.700 millones de transferencias, y a mediados de octubre de 2026 tenía más de 116 millones de llaves registradas. El 37 % de esas operaciones se hizo con código QR.
La pregunta para un negocio ya no es si sus clientes lo usan. Es qué llave registrar, cuánto le cuesta y cómo cuadrar la caja cuando la mitad de las ventas del día entra por transferencia.
Bre-B es el nombre con el que aparece en las apps el servicio de pagos y transferencias inmediatas e interoperables. El Banco de la República montó el mecanismo que conecta a todos los participantes, y cada banco, cooperativa o billetera lo ofrece dentro de sus propios canales. Por eso no hay nada que descargar.
Las entidades son las que procesan cada pago de principio a fin y las que te informan su estado. Hoy interoperan 245, entre bancos, cooperativas y billeteras como Nequi, Daviplata, Bold, Wompi o RappiPay. La lista completa está en las preguntas frecuentes de Bre-B, junto con el marco que lo regula: la Resolución Externa 6 de 2023 de la Junta del Banco de la República, que desarrolla el artículo 104 de la Ley 2294 de 2023.
Para un comercio, lo que cambia en la práctica es esto: el cliente ya no necesita tener cuenta en tu mismo banco ni inscribir tu número de cuenta. Le basta con tu llave o con escanear tu QR, y funciona las 24 horas, los 365 días del año, dentro de Colombia.
Se crea desde la zona Bre-B del canal digital de la entidad donde tienes la cuenta. Las opciones que te aparecen salen de los datos que esa entidad ya tiene registrados, así que si quieres usar un correo o un celular distinto, primero lo actualizas con el banco.
Hay cinco tipos de llave. No todas sirven igual para cobrar:
| Tipo de llave Bre-B | Cómo se ve | Para un negocio conviene si… | Lo que hay que cuidar |
|---|---|---|---|
| Código del establecimiento de comercio | Código que asigna tu entidad (solo para comercios) | Tienes mostrador o varios puntos de venta | Es largo para dictarlo: va mejor impreso en el QR |
| Número de documento (NIT o cédula) | El número registrado en tu entidad | Facturas a empresas que ya tienen tu NIT | Una persona natural expone su cédula al compartirla |
| Celular | Número nacional registrado | Vendes por WhatsApp y el cliente ya tiene tu número | Si cambias de línea, actualiza la llave antes |
| Correo electrónico | El correo registrado en tu entidad | Cobras servicios por correo o con cuenta de cobro | Usa el correo de la empresa, no el personal |
| Alfanumérica | Empieza por @, seguida de letras y números | Quieres una llave fácil de recordar y de poner en la publicidad | La genera la entidad con tus datos; revisa cómo queda antes de imprimirla |
Un consejo que ahorra dolores de cabeza: separa la llave del negocio de la tuya. Si cobras las ventas con la misma llave con la que te pasan plata tus familiares, a fin de mes no hay forma limpia de saber qué fue venta.
El cliente abre la app de su banco, entra a la zona Bre-B, escoge «Con código QR» y escanea el tuyo. Si tu QR es estático (el impreso que dejas en el mostrador), él digita el valor; después confirma y la plata te entra a la cuenta amarrada a esa llave.
Tú no tienes que aceptar nada: según el Banco de la República, una vez se procesa la operación el dinero ingresa solo. Lo que sí te toca es confirmar que llegó antes de entregar el producto, porque una captura de pantalla no es un pago.
Con el QR estático, el que pone el valor es el cliente. Antes de despacharlo, mira el monto en tu propia app, no en el celular de él: así se te van los errores de un cero de menos y las capturas editadas.
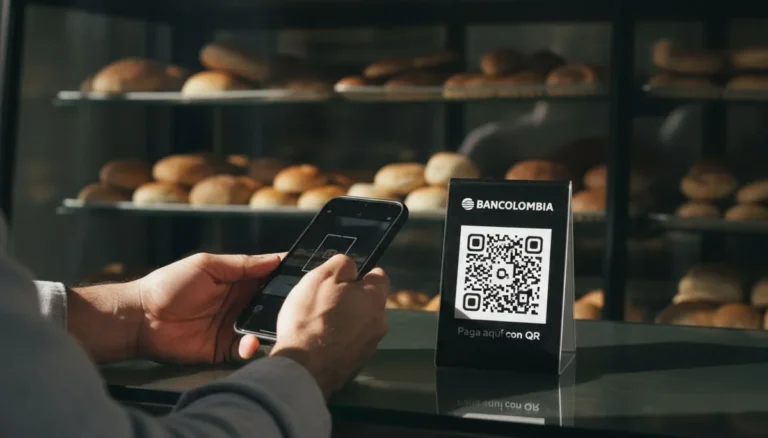
Si tienes varias cajas, pide un QR por punto de venta. En Bancolombia, por ejemplo, cada punto puede tener su propia Llave Bancolombia Negocios, y eso te deja ver de qué caja entró cada pago. El detalle del QR de ese banco, y lo que pasa con las escarapelas impresas si cambias la llave, está en nuestra guía del QR Bancolombia para negocios.
No hay una tarifa única de Bre-B. El Banco de la República dice que cada entidad define lo que cobra a sus clientes por los pagos inmediatos, así que el costo depende de dónde tengas la cuenta.
Lo que sí está publicado: Bancolombia anuncia en su blog que con la Llave Bancolombia Negocios el cliente te paga «gratis y al instante», sin importar su entidad. Antes de elegir dónde registrar la llave del negocio, pregúntale a tu banco tres cosas por escrito: si cobra por recibir, si cobra por el QR físico y qué tope diario le pone a tu cuenta.
Ese último punto importa. Bre-B permite transferencias de hasta $12.110.000 (1.000 UVB del año), pero cada entidad puede fijar límites más bajos por monto o por número de operaciones. Si vendes tickets altos, un tope bajo te deja al cliente parado en la caja.
Bre-B no reemplaza a los demás medios de pago para tu negocio; cubre al cliente que paga desde su cuenta o su billetera. Esta tabla resume cuándo usar cada uno:
| Medio | ¿Recibe tarjeta de crédito? | Cuándo te llega la plata | Costo para el comercio | Sirve para vender a distancia |
|---|---|---|---|---|
| Bre-B (llave o QR) | No | En segundos | Lo define cada entidad; varias lo ofrecen gratis | Sí, compartiendo la llave |
| Datáfono | Sí | Según el proveedor y el plan; casi nunca en segundos | Comisión por venta, más retenciones | No |
| QR propio de un banco | No | En segundos si ya corre sobre Bre-B | Según el plan del banco | Poco práctico |
| Link de pago | Sí | Según la plataforma | Comisión, muchas veces con cargo fijo | Sí, es para eso |
La combinación que más vemos funcionar en un negocio pequeño es Bre-B para el grueso de las ventas y un datáfono o un link de pago para el que quiere diferir a cuotas. Si dudas entre datáfonos, la cuenta de comisiones está en Bold vs. Redeban, y si cobras desde el celular, en el datáfono Nequi.
Bre-B cambia cómo entra la plata, no tus obligaciones. Si estás obligado a facturar, la venta pagada con Bre-B se factura igual que una en efectivo, con «transferencia» como medio de pago. Si todavía no tienes eso resuelto, empieza por la guía de facturación electrónica en Colombia.
Para cuadrar la caja sin perder una tarde:
Conviene ordenarlo desde ya. El Banco de la República encontró que el 62 % de las operaciones de Bre-B son por menos de 50.000 pesos: son muchos pagos pequeños, y sin orden se pierden. Y no es un hábito de unos pocos: el 69,7 % de los adultos ya hacía transferencias entre cuentas de su mismo banco, según la encuesta de pagos del mismo Banco, levantada antes de que Bre-B existiera.
Antes de confirmar un pago, la app del que paga le muestra el nombre del receptor enmascarado, algo como «AnXXXa PXXez». Esa es la defensa principal, y por eso vale la pena que el nombre de tu negocio en la llave sea reconocible para tus clientes.
Del lado del que cobra, los riesgos son otros: el cliente que muestra un comprobante falso, el que paga a una llave parecida a la tuya, o alguien que pega su QR encima del tuyo en el mostrador. Revisa tu QR impreso cada mañana y confirma cada pago en tu app.
Si algo sale mal, el reclamo se hace por los canales de tu propia entidad, que es la responsable de procesar la operación.
Te ayudamos a ordenar los medios de pago de tu negocio, en el mostrador y en la web, para que cada venta quede registrada y cuadre al cierre.
Bre-B no tiene una tarifa única: cada entidad define lo que cobra. Bancolombia anuncia su llave de negocios como gratuita. Pregúntale a tu banco por escrito antes de imprimir el QR.
No. Por Bre-B se mueve plata de cuentas de ahorro, corrientes y depósitos de bajo monto. Para tarjeta de crédito necesitas un datáfono o un link de pago.
Hasta $12.110.000, que equivalen a 1.000 UVB del año en curso. Tu entidad puede fijar un tope menor por monto o por número de transacciones.
No. Bre-B funciona dentro de la app o la página de tu banco o billetera, en la zona Bre-B. Ahí registras la llave y ves los pagos.
Si atiendes en un local, el código de comercio con su QR por punto de venta. Si vendes por WhatsApp o redes, una llave fácil de dictar, como el celular o la alfanumérica. En todos los casos, separada de tus cuentas personales.
Bre-B ya es el medio por el que paga buena parte de tus clientes, y cobrar con él toma unos minutos en la app de tu banco. Registra una llave solo para el negocio, pide un QR por caja, confirma cada pago en tu propia cuenta y averigua qué cobra y qué tope pone tu entidad. Para tarjetas sigues necesitando otro medio de pago, así que la idea es combinarlos, no escoger uno.
Cuéntanos tu proyecto y recibe una asesoría sin costo.
Usamos cookies propias y de terceros para mejorar tu experiencia y analizar el tráfico del sitio. Podés aceptarlas o rechazarlas. Más info en nuestra política de cookies.