Retención en la fuente para empresas: tabla 2026 y cómo calcularla
Tabla de retención en la fuente 2026 para el que paga: bases en pesos con la UVT de…
Leer artículo →11 de octubre de 2026
El capital de trabajo es la plata que le queda a tu negocio para operar el día a día después de cubrir lo que debe pagar en el corto plazo. Se calcula restando el pasivo corriente del activo corriente. Si el resultado es negativo o muy justo, tienes que cobrar más rápido o conseguir financiación antes de quedarte sin caja.
Hay negocios que venden bien, tienen clientes fijos y aun así llegan al día 25 sin plata para la nómina. Casi siempre el problema no es la utilidad. Es que el dinero está amarrado en inventario o en facturas que el cliente paga a 60 días, mientras el proveedor quiere su plata a 30.
Eso es lo que mide el capital de trabajo. Aquí va la fórmula con un ejemplo en pesos, cómo saber cuánto necesitas y qué hacer cuando no te alcanza.
Es el colchón operativo de la empresa. En el activo corriente cuentas la caja, lo que tienes en bancos, las cuentas por cobrar a clientes y el inventario. En el pasivo corriente van los proveedores, las cuotas de crédito que vencen este año, los impuestos por pagar y la nómina causada.
La diferencia entre los dos es tu capital de trabajo neto. Si es positivo, en teoría puedes cubrir tus deudas de corto plazo con lo que tienes a mano. Si es negativo, dependes de que entre plata nueva para pagar lo que ya debes.
A un banco le importa este número porque le dice si la cuota que te va a prestar sale de la operación o de otro préstamo.
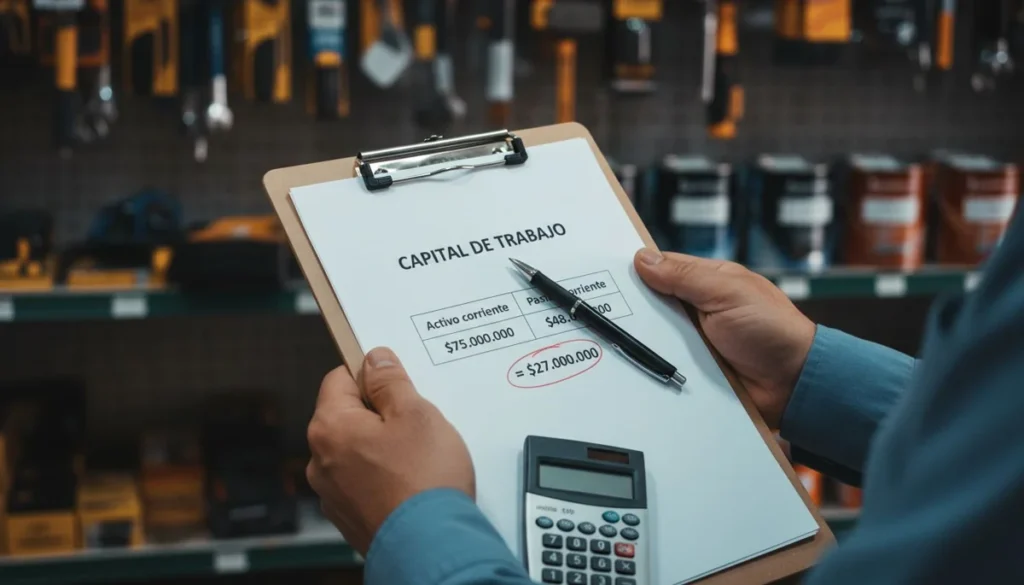
La fórmula es corta: capital de trabajo = activo corriente − pasivo corriente. Lo útil es verla con números. Toma una ferretería de barrio con este balance a fin de mes (cifras de ejemplo):
| Cuenta | Valor | Tipo |
|---|---|---|
| Caja y bancos | $8.000.000 | Activo corriente |
| Cuentas por cobrar (constructores a 30 días) | $22.000.000 | Activo corriente |
| Inventario | $45.000.000 | Activo corriente |
| Total activo corriente | $75.000.000 | |
| Proveedores | $30.000.000 | Pasivo corriente |
| Cuotas de crédito que vencen este año | $12.000.000 | Pasivo corriente |
| Impuestos por pagar | $6.000.000 | Pasivo corriente |
| Total pasivo corriente | $48.000.000 | |
| Capital de trabajo | $27.000.000 | 75 − 48 |
| Razón corriente | 1,56 | 75 ÷ 48 |
| Prueba ácida (sin inventario) | 0,63 | (75 − 45) ÷ 48 |
Los $27 millones se ven bien. La prueba ácida cuenta otra historia: sin vender inventario, la ferretería tiene 63 centavos por cada peso que debe en el corto plazo. Si un proveedor grande cobra de golpe, se queda corta.
Mira siempre los dos números juntos. Un capital de trabajo positivo con la prueba ácida por debajo de 1 casi siempre significa inventario quieto, y el inventario quieto no paga nómina.
La respuesta sale del ciclo de caja: los días que pasan entre que pagas la mercancía y que el cliente te paga a ti. Calcularlo toma cinco minutos:
Un restaurante que cobra de contado y rota inventario en una semana puede operar con muy poco. Una empresa que le vende a grandes superficies a 90 días necesita mucho más, aunque facture lo mismo. Por eso el mismo nivel de ventas puede ser holgado en un negocio y asfixiante en otro.
Si el cálculo te dice que te faltan días de caja, tienes varias salidas. Lo importante es que el plazo de la deuda se parezca al hueco que quieres tapar.
| Opción | Qué hueco tapa | Qué pagas | Ojo con |
|---|---|---|---|
| Crédito de capital de trabajo | Faltante recurrente de caja, compras de temporada | Tasa de interés + a veces comisión de garantía | Pedir a 5 años algo que necesitas por 3 meses |
| Línea Bancóldex vía tu banco | Lo mismo, con más plazo y período de gracia | Tasa que fija el banco intermediario | El trámite lo hace el banco, no Bancóldex |
| Factoring | Facturas grandes que el cliente paga a 60 o 90 días | Tasa de descuento sobre la factura | Solo sirve si facturas a empresas que pagan |
| Tarjeta de crédito empresarial | Gastos pequeños y puntuales | Tasa alta si difieres a varias cuotas | Usarla para nómina o proveedores grandes |
| Más plazo con proveedores | Ciclo de caja largo | A veces pierdes descuento por pronto pago | Deteriorar la relación si incumples |
El crédito para empresas es la salida más común. Bancóldex tiene una línea de capital de trabajo y sostenimiento empresarial que financia en pesos o en dólares costos, gastos operativos y necesidades de liquidez de micro, pequeñas, medianas y grandes empresas, con plazos de hasta 5 años. La mayoría de sus líneas se piden a través de un banco o entidad aliada, así que pregunta en el tuyo si la maneja.
Si tu problema son facturas que te pagan tarde, el factoring suele encajar mejor: vendes la factura y recibes la plata hoy, sin sumar una deuda a tu balance. Para gastos chicos, la tarjeta de crédito empresarial funciona, siempre que no la conviertas en tu fuente de caja permanente.
Antes de firmar cualquier crédito, compara la tasa efectiva anual con el tope legal. La Superintendencia Financiera certifica cada mes el interés bancario corriente, y sobre ese valor se calcula la tasa de usura que ninguna entidad puede superar.
Muchas veces la plata ya está en tu negocio, solo que en el lugar equivocado. Estas palancas liberan caja sin pedir un peso:
Cobrar por transferencia ya es lo normal: el 84,9 % de los micro y pequeños negocios ya recibe transferencias, y cada día que recortas en cartera es un día menos de capital de trabajo que tienes que financiar.
Muchas veces el cuello de botella está en cómo cobras y cómo vendes en línea. Revisamos tu embudo y tus medios de pago para que la plata entre más rápido.
Activo corriente menos pasivo corriente. Si tienes $75 millones en caja, cartera e inventario y debes $48 millones a menos de un año, tu capital de trabajo es de $27 millones.
Significa que tus deudas de corto plazo superan lo que tienes a mano para pagarlas. En supermercados que cobran de contado y pagan a 60 días puede ser normal; en la mayoría de pymes es una alerta de liquidez.
Es un préstamo pensado para cubrir gastos de operación: inventario, nómina, materias primas. Suele tener plazos más cortos que un crédito de inversión y lo ofrecen los bancos, a veces con recursos de Bancóldex y garantía del Fondo Nacional de Garantías.
El capital de trabajo es una foto de un momento: cuánto tienes contra cuánto debes. El flujo de caja es la película: cuánta plata entra y sale mes a mes. Puedes tener capital de trabajo positivo y un mes de flujo negativo.
Una vez al mes, con el cierre contable, y antes de cualquier decisión grande: una compra fuerte de inventario, un cliente nuevo que paga a 90 días o una solicitud de crédito.
El capital de trabajo te dice si tu negocio aguanta el día a día con lo que tiene. Calcúlalo cada mes, míralo junto con la prueba ácida y el ciclo de caja, y si te falta, elige la financiación según el hueco: crédito para un faltante recurrente, factoring para facturas lentas, plazos con proveedores para un ciclo largo. Y antes de endeudarte, revisa si puedes cobrar más rápido.
Cuéntanos tu proyecto y recibe una asesoría sin costo.
Usamos cookies propias y de terceros para mejorar tu experiencia y analizar el tráfico del sitio. Podés aceptarlas o rechazarlas. Más info en nuestra política de cookies.