Retención en la fuente para empresas: tabla 2026 y cómo calcularla
Tabla de retención en la fuente 2026 para el que paga: bases en pesos con la UVT de…
Leer artículo →11 de octubre de 2026
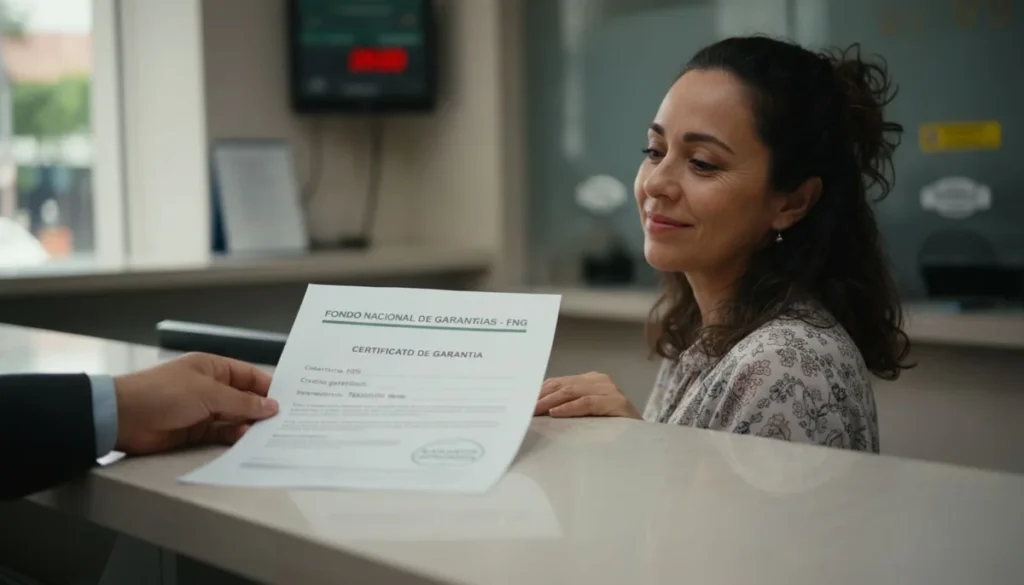
El Fondo Nacional de Garantías (FNG) es la entidad del Estado que respalda tu crédito ante el banco cuando no tienes codeudor, hipoteca ni otra garantía suficiente. No presta plata: se compromete a pagarle al banco una parte del saldo si dejas de pagar, a cambio de una comisión que va con el crédito. Y el trámite se hace en el banco, no en el FNG.
Si alguna vez un banco te dijo «el proyecto nos gusta, pero nos falta garantía», esta guía es para ti: qué hace el FNG, quién puede usarlo, cuánto cuesta la comisión, qué pasa si no pagas y en qué se diferencia de Bancóldex, el otro nombre que siempre aparece en la misma conversación.
El Fondo Nacional de Garantías S.A. es una sociedad de economía mixta del orden nacional, creada por el Decreto 3788 de 1981 y vigilada por la Superintendencia Financiera. Su objeto, según el artículo 240 del Estatuto Orgánico del Sistema Financiero, es actuar como fiador o garante de operaciones de crédito. Respalda la deuda; no la desembolsa.
En la práctica funciona así. Pides un crédito en tu banco; si el proyecto le convence pero no tienes con qué respaldarlo, el banco le pide al FNG que cubra un porcentaje del saldo. Si dejas de pagar, el FNG le paga al banco esa parte. El riesgo del banco baja, y por eso aprueba créditos que sin la garantía rechazaría.
No es un programa chico. Según las cifras que publicó El Tiempo en febrero de 2026, en 2025 el FNG respaldó 953.787 créditos por $23,5 billones, llegó al 99 % de los municipios y el comercio concentró $8,83 billones de ese respaldo. Cubre a casi todos los sectores menos el agropecuario, que tiene su propio fondo, el FAG.
Pueden usarla las personas naturales con negocio y las micro, pequeñas y medianas empresas domiciliadas en Colombia. No necesitas tener una sociedad constituida: el ABC del FNG del Ministerio de Hacienda lo dice en una línea, porque la garantía también se dirige a personas naturales que financian capital de trabajo.
Lo que sí necesitas es un intermediario que trabaje con el FNG, y la lista es larga: bancos, corporaciones financieras, compañías de financiamiento, cooperativas financieras y de ahorro y crédito, fondos de empleados, cajas de compensación y fundaciones de microfinanzas. Eso sí: la decisión de usar la garantía es del banco, que hace el estudio y determina si la necesita para aprobarte.
La cobertura tampoco es una sola. En la garantía tradicional, Bancolombia publica hasta el 50 % del crédito; en programas especiales ha sido más alta, y durante la pandemia las líneas de nómina y capital de trabajo cubrieron el 80 % y el 90 %. Por tamaño, el FNG tiene dos familias: microcrédito empresarial, hasta 25 salarios mínimos, y multipropósito, para montos mayores.
| Tipo de respaldo | Qué te pide | Qué te cuesta | Si no pagas | Quién lo tramita |
|---|---|---|---|---|
| Codeudor | Otra persona con ingresos y buen historial que firme contigo | Nada en plata; un favor grande y una relación en juego | El banco le cobra al codeudor y lo reporta a él también | Tú consigues la persona |
| Hipoteca o prenda | Un inmueble o un vehículo a tu nombre, libre de otras deudas | Avalúo, escritura, registro y semanas de trámite | El banco ejecuta el bien | Tú, con notaría y oficina de registro |
| Garantía del FNG | Que el banco apruebe el crédito y pida la garantía | Una comisión: porcentaje del crédito según producto y plazo (Banco W le suma IVA) | El FNG le paga su parte al banco y te puede cobrar a ti | El banco ante el FNG; tú solo firmas el anexo de aceptación |
| Sin garantía | Historial, estados financieros y antigüedad que convenzan solos | Tasa más alta o monto más bajo del que necesitas | El banco te cobra directo | Tú |
La comisión la paga el deudor, y la fija el FNG como un porcentaje que depende del producto de garantía y del plazo del crédito. No hay una sola cifra: cada banco publica la tabla que le aplica en su sección de tasas y tarifas, y te la cotiza junto con el crédito.
Lo que es igual en todos lados es qué es esa comisión. Según el explicativo del FNG que publica Banco W, es «un valor que cobra el FNG por el otorgamiento de la garantía como contraprestación al riesgo que asume». En ese banco se calcula así: el porcentaje según el plazo se multiplica por el valor total del crédito autorizado y al resultado se le suma el IVA, y se cobra una sola vez, en el desembolso. Bancolombia describe otro esquema en su página del respaldo del FNG: cobra por anticipado y renueva cada año mientras dure el crédito. La pregunta correcta en la oficina es doble: cuál es el porcentaje y cómo me lo cobran.
Un ejemplo con números redondos, rotulado como ejemplo: pides $60 millones a 36 meses y el banco te cotiza una comisión única del 3 % (cifra ilustrativa, no una tarifa publicada). Son $1,8 millones, más IVA del 19 % si tu banco lo aplica: $2.142.000, que casi siempre se financian dentro del mismo crédito.
Un detalle que vale plata: si prepagas el crédito completo, el FNG devuelve la parte proporcional de la comisión por los meses que no cubrió, siempre que el monto supere el 10 % de un salario mínimo.
Si el banco te dice que el proyecto le gusta pero te falta garantía, esa es la frase que abre la puerta del FNG. Pídele que te cotice el crédito con la garantía y sin ella: la comisión se compara contra lo que te costaría un codeudor o una hipoteca, no contra cero.
El trámite completo ocurre en el banco. El ABC del Ministerio de Hacienda lo dice sin rodeos: «el empresario NO debe realizar ningún trámite ante el FNG para obtener la garantía». El proceso, de principio a fin:
El FNG le paga al banco la parte cubierta y tú sigues debiendo. La garantía no es un seguro ni un subsidio: según el mismo explicativo del FNG, si tiene que cubrir el porcentaje de la deuda, «puede ejercer la respectiva gestión de cobro por vía judicial al deudor para recuperar lo que tuvo que asumir». Y el reporte negativo en centrales de riesgo llega igual, porque lo autorizaste en el anexo.
La excepción está en los productos sin recuperación de cartera, los de microcrédito empresarial. Ahí el FNG no persigue el valor que pagó, porque cobrarlo cuesta más de lo que recupera. Pero no sales gratis: según el trámite de desbloqueo que publica Colombia Ágil, mientras no te pongas al día el FNG suspende tu Valor Máximo Discrecional, el tope hasta el cual te garantiza obligaciones, y lo suspende con todos los intermediarios. Para desbloquearte tienes que pagar, pedir el paz y salvo y radicar la solicitud.
Bancóldex pone la plata y el FNG la respalda; son dos piezas distintas y pueden ir juntas. Un crédito puede tener recursos de Bancóldex, desembolsarlo tu banco y llevar garantía del FNG en la misma operación.
| Fondo Nacional de Garantías | Bancóldex | Crédito sin garantía | |
|---|---|---|---|
| Qué hace | Respalda un porcentaje del saldo ante el banco | Presta los recursos, casi siempre a través de un banco o una microfinanciera | El banco asume todo el riesgo contra tu historial |
| A quién le hablas | Al banco; él pide la garantía | Al banco o aliado; él pide el cupo de Bancóldex | Al banco |
| Qué te cuesta | Comisión por producto y plazo, más la tasa del crédito | La tasa que negocies con el intermediario | Tasa normalmente más alta, o un monto menor |
| Cuándo tiene sentido | Cuando el banco quiere aprobar y te falta garantía | Cuando el destino encaja en una línea vigente (modernización, digitalización, emergencias) | Cuando el negocio ya tiene historial y cifras que hablan solas |
Y una pregunta previa: ¿tu problema es de garantía o de caja? Si te falta plata para operar mientras los clientes te pagan a 60 días, el factoring o un crédito corto de capital de trabajo lo resuelven sin meter al FNG. La garantía sirve cuando el crédito va a una web, a pauta o a un software, y nada de eso se puede hipotecar. En un país donde la adopción de inteligencia artificial en las empresas pasó del 34 % al 42 % en doce meses, ese caso es cada vez más común.
Si el crédito va para una página web, pauta o un sistema de ventas, conviene que la inversión tenga un plan que la justifique ante el banco y ante tu propio flujo de caja. Te ayudamos a armarlo.
No. Garantiza un porcentaje del crédito que te da un banco, una cooperativa o una microfinanciera. La plata siempre sale del intermediario; el FNG solo responde ante él si tú dejas de pagar.
Ninguno. Pides el crédito en el banco, firmas el anexo de aceptación con los demás documentos y el banco solicita la garantía por su portal.
Depende del producto y del programa. En la garantía tradicional Bancolombia publica hasta el 50 % del crédito; en programas especiales, como los de la pandemia, llegó al 80 % y al 90 %.
No. El FNG puede cobrarte por vía judicial lo que pagó, y en los productos de microcrédito sin recuperación de cartera, aunque no te cobre, suspende tu cupo de garantía con todos los intermediarios hasta que te pongas al día.
Sí. La garantía también se dirige a personas naturales que financian capital de trabajo, y entre los intermediarios hay microfinancieras y cooperativas que atienden ese perfil.
El Fondo Nacional de Garantías es el respaldo que te pone el Estado delante del banco cuando no tienes codeudor ni hipoteca. No presta, no se tramita en sus oficinas y no te libra de pagar: cubre un porcentaje del saldo ante el intermediario, a cambio de una comisión que el banco te cotiza y te cobra. Si un banco ya dijo que sí a tu negocio y no a tu respaldo, pregunta por la garantía del FNG antes de buscar un codeudor.
Cuéntanos tu proyecto y recibe una asesoría sin costo.
Usamos cookies propias y de terceros para mejorar tu experiencia y analizar el tráfico del sitio. Podés aceptarlas o rechazarlas. Más info en nuestra política de cookies.