Información exógena DIAN: quién está obligado, plazos y cómo consultar la tuya
Información exógena explicada para dueños de pyme: quién está obligado a reportarla, los topes en UVT, los plazos…
Leer artículo →6 de octubre de 2026
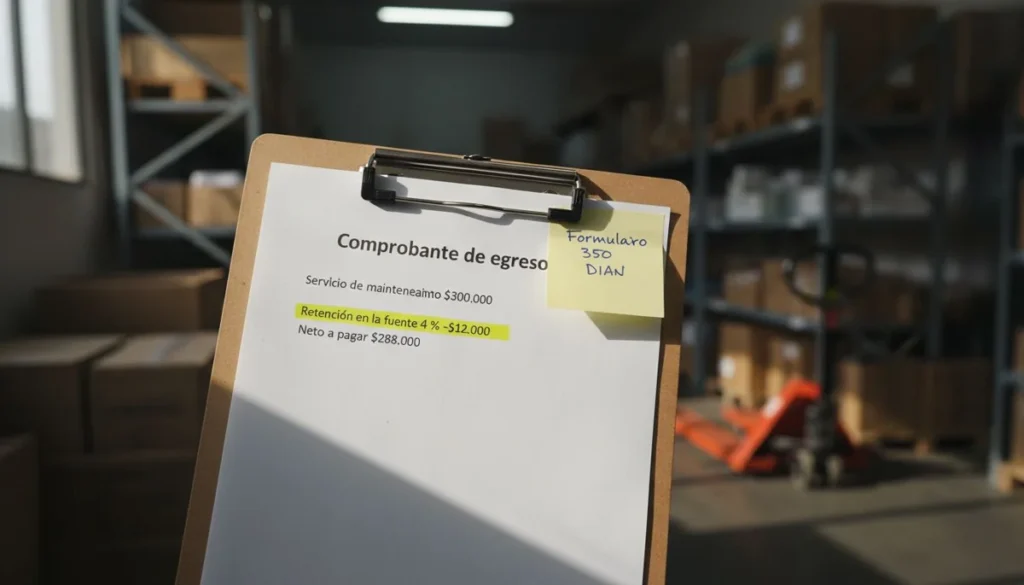
La retención en la fuente es un cobro anticipado del impuesto de renta: cuando tu empresa le paga a un proveedor, descuenta un porcentaje del pago y se lo entrega a la DIAN cada mes en el formulario 350. En 2026, con la UVT en $52.374, las compras se retienen desde $523.740 y los servicios desde $104.748.
Esta guía es para el que paga y descuenta. Si tienes una empresa o un negocio que ya es agente retenedor, aquí está la tabla vigente, un ejemplo con pesos y lo que cambió este año con el Decreto 572, que estuvo suspendido unas semanas y volvió.
El Estado no espera a que el proveedor declare renta al año siguiente: cobra una parte en el momento del pago, a través de quien paga. Ese que paga y descuenta es el agente retenedor.
Según el artículo 368 del Estatuto Tributario, son agentes retenedores las personas jurídicas (una SAS, por ejemplo), las sociedades de hecho y las comunidades organizadas. Una persona natural comerciante también lo es cuando sus ingresos brutos o su patrimonio bruto del año anterior superaron 30.000 UVT. Si tu negocio entra en alguno de esos grupos, cada pago a un proveedor pasa por esta pregunta: ¿le toca retención o no?
Las bases salen del Decreto 572 de 2025 en el normograma de la DIAN y se pasan a pesos con la UVT de 2026, que la DIAN fijó en $52.374 en la Resolución 000238 de 2025. Las tarifas son las del Decreto Único Tributario que ese decreto no cambió.
| Concepto | Base mínima | En pesos 2026 | Tarifa |
|---|---|---|---|
| Compras generales (proveedor declarante) | 10 UVT | $523.740 | 2,5 % |
| Compras generales (proveedor no declarante) | 10 UVT | $523.740 | 3,5 % |
| Servicios generales (declarante) | 2 UVT | $104.748 | 4 % |
| Servicios generales (no declarante) | 2 UVT | $104.748 | 6 % |
| Honorarios y comisiones a personas jurídicas | Sin base | Desde $1 | 11 % |
| Arrendamiento de inmuebles | 10 UVT | $523.740 | 3,5 % |
| Pagos con tarjeta débito o crédito | Sin base | Desde $1 | 1,5 % |
Dos aclaraciones. Los honorarios a una persona natural llevan 10 % u 11 % según el monto de sus contratos, y si esa persona no tiene empleados se le aplica la tabla del artículo 383, la misma de los asalariados. Y el pleito sigue: el Consejo de Estado levantó la suspensión del Decreto 572 pero todavía no ha fallado si el decreto es legal. Si la sentencia lo anula, las bases vuelven a 27 UVT en compras y 4 UVT en servicios.
Imagina una distribuidora de alimentos en Bucaramanga que en octubre hace cuatro pagos. Todos sus proveedores declaran renta.
En noviembre la distribuidora declara en el formulario 350 los $167.000 retenidos en octubre y los paga. Cada proveedor recibe un certificado y descuenta esa plata de su propio impuesto de renta.
La retención se calcula sobre el valor antes de IVA. Cuando la factura trae IVA, primero lo separas y la tarifa se aplica a la base, no al total.
El agente retenedor presenta el formulario 350 cada mes, por los servicios en línea de la DIAN, en la fecha que le corresponde según el último dígito de su NIT en el calendario tributario del año. Esa declaración reporta todo lo retenido en el mes, y además es la base de lo que después se reporta en la información exógena: lo que retienes en el año aparece en los formatos que le envías a la DIAN.
Si ya facturas electrónicamente, buena parte del trabajo sale del software contable. No eres el único: el 75,9 % de las mipymes ya emite factura electrónica, y casi todos los programas calculan la retención al registrar la compra. El pilar de facturación electrónica en Colombia explica cómo se conectan las dos cosas.
Cuando le pagas a un independiente que te pasa cuenta de cobro, la retención depende de si es una renta de trabajo. En la guía de la cuenta de cobro mostramos cómo se resta primero la seguridad social y después se aplica la tabla del artículo 383.
Del otro lado del mostrador, cuando un cliente te paga con tarjeta, la entidad que procesa el pago te retiene a ti el 1,5 %. Por eso el abono del datáfono nunca coincide con la venta; la comparación de Bold y Redeban desglosa ese descuento junto a la comisión y el IVA. Esa plata no se pierde: la restas en tu declaración de renta con el certificado que te entregan.
Te ayudamos a escoger y conectar el software de facturación y contabilidad que calcula la retención solo, para que tu contador revise en vez de digitar.
En compras generales, desde $523.740 (10 UVT). En servicios generales, desde $104.748 (2 UVT). Los honorarios y los pagos con tarjeta no tienen base mínima.
Solo si es comerciante y sus ingresos brutos o su patrimonio bruto del año anterior superaron 30.000 UVT. Si no, no es agente retenedor.
Cada mes, en el formulario 350, en la fecha que fija el calendario tributario según el último dígito del NIT. Si en un mes no retuviste nada, no tienes que presentarlo.
Respondes por el valor retenido con intereses y sanciones, y no consignarlo puede ser el delito de omisión del agente retenedor del artículo 402 del Código Penal.
Sí. Se suspendieron el 7 de mayo de 2026, el Consejo de Estado levantó la suspensión en junio y desde el 1 de julio se aplican otra vez. La decisión de fondo sobre su legalidad sigue pendiente.
La retención en la fuente es plata del proveedor que tu empresa cobra por adelantado y entrega a la DIAN cada mes. En 2026 las bases son 10 UVT en compras y 2 UVT en servicios, con la UVT en $52.374. Actualiza esas bases en tu software, calcula sobre el valor antes de IVA y paga el formulario 350 completo. Lo demás lo revisa tu contador.
Cuéntanos tu proyecto y recibe una asesoría sin costo.
Usamos cookies propias y de terceros para mejorar tu experiencia y analizar el tráfico del sitio. Podés aceptarlas o rechazarlas. Más info en nuestra política de cookies.